

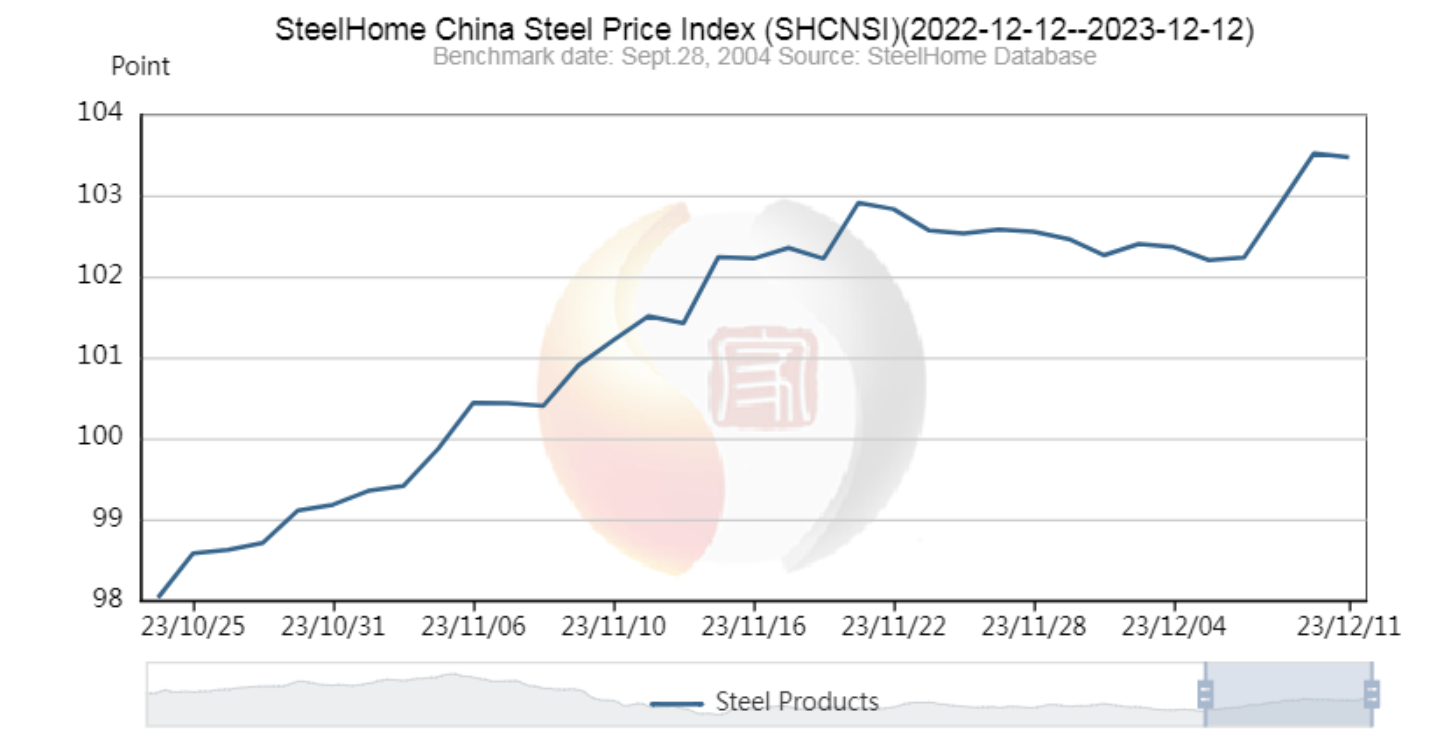
 As condições atuais do mercado siderúrgico incluem uma recuperação lenta, porém constante. A demanda global por aço deverá crescer novamente no próximo ano, embora as altas taxas de juros e outras influências internacionais — bem como a greve dos trabalhadores da indústria automobilística nos Estados Unidos, em Detroit, Michigan — continuem a impactar as flutuações da demanda e dos preços, afetando o futuro da indústria siderúrgica.
A indústria siderúrgica é um indicador indispensável da economia global. A recente recessão nos EUA, as altas taxas de inflação e os problemas na cadeia de suprimentos, tanto nacionais quanto internacionais, são fatores importantes que influenciam o mercado do aço, embora não pareçam capazes de interromper as melhorias graduais observadas na demanda e nas taxas de crescimento do setor siderúrgico na maioria dos países até 2023.
Após uma recuperação de 2,3% em 2023, a Associação Mundial do Aço (worldsteel) prevê um crescimento de 1,7% na demanda global de aço em 2024, de acordo com seu mais recente relatório de Perspectivas de Curto Prazo (SRO). Embora se espere uma desaceleração na China, principal indústria siderúrgica mundial, a maior parte do mundo prevê crescimento na demanda por aço. Além disso, o Fórum Internacional do Aço Inoxidável (worldstainless) projeta um crescimento de 3,6% no consumo global de aço inoxidável em 2024.
Nos Estados Unidos, onde a recuperação econômica pós-pandemia chegou ao fim, a atividade manufatureira desacelerou, mas o crescimento deve continuar em setores como infraestrutura pública e produção de energia. Após uma queda de 2,6% em 2022, o consumo de aço nos EUA se recuperou em 1,3% em 2023 e a expectativa é de que cresça novamente 2,5% até 2024.
No entanto, uma variável imprevista que poderá afetar significativamente a indústria siderúrgica durante o resto deste ano e até 2024 é a disputa laboral em curso entre o sindicato United Auto Workers (UAW) e as três grandes montadoras de automóveis — Ford, General Motors e Stellantis.
Quanto mais longa for a greve, menor será a produção de automóveis, reduzindo a demanda por aço. O aço representa mais da metade da composição de um veículo médio, segundo o Instituto Americano de Ferro e Aço, e quase 15% das exportações de aço dos EUA são destinadas à indústria automotiva. Uma queda na demanda por aço laminado a quente e laminado a frio, juntamente com a redução da sucata de aço proveniente da fabricação de automóveis, pode causar oscilações significativas nos preços do mercado.
Devido ao grande volume de sucata de aço normalmente proveniente da fabricação de automóveis, a queda na produção e na demanda por aço em decorrência da greve pode causar um aumento drástico nos preços da sucata de aço. Enquanto isso, milhares de toneladas de produtos não utilizados que permanecem no mercado levam à queda dos preços do aço. De acordo com um relatório recente da EUROMETAL, os preços do aço laminado a quente e do aço galvanizado a quente começaram a cair nas semanas que antecederam a greve da UAW e atingiram seus níveis mais baixos desde o início de janeiro de 2023.
A Worldsteel, através de seu relatório de opinião, observa que as vendas de carros e veículos leves nos EUA se recuperaram em 8% em 2023 e a projeção é de um aumento adicional de 7% em 2024. No entanto, não está claro o quão severamente a greve poderá impactar as vendas, a produção e, consequentemente, a demanda por aço.
Data da publicação: 12 de dezembro de 2023
